Thị Trường Trà Sữa Việt Nam Hiện Nay: Quy Mô, Xu Hướng, Cạnh Tranh Và Top Thương Hiệu Dẫn Đầu 2026-2026
Thị trường trà sữa Việt Nam hiện nay đã vượt qua giai đoạn “cơn sốt” tăng trưởng bùng nổ để chuyển sang trạng thái tăng trưởng ổn định, trưởng thành với quy mô ước tính đạt hàng chục nghìn tỷ đồng/năm và tốc độ tăng trưởng hợp chất (CAGR) duy trì ở mức hai con số thấp. Việt Nam liên tục nằm trong Top 3 quốc gia tiêu dùng trà sữa nhiều nhất Đông Nam Á, chỉ sau Thái Lan và ngang ngửa Philippines, thể hiện mật độ cửa hàng và tần suất tiêu dùng cực cao trên đầu người.
Sau đây, bài viết sẽ triển khai bức tranh toàn cảnh về quy mô thị trường thực tế, so sánh hai giai đoạn phát triển đối lập, phân tích sâu lý do thương hiệu nội địa nắm giữ lợi thế cạnh tranh tuyệt đối thông qua việc giải mã chuỗi cung ứng, marketing địa phương hóa và định vị giá. Những nội dung tiếp theo sẽ đi sâu vào xu hướng tiêu dùng “healthy”, thách thức bão hòa chi phí, danh sách thương hiệu dẫn đầu 2026-2026 và bài học thực chiến cho người mới tham gia.
Hãy cùng tìm hiểu chi tiết để nắm bắt được động lực thực sự của ngành trà sữa Việt Nam trong giai đoạn chuyển mình quan trọng này.
Thị trường trà sữa Việt Nam hiện nay có quy mô và tốc độ tăng trưởng như thế nào?
Thị trường trà sữa Việt Nam hiện nay đạt quy mô khoảng 30.000–35.000 tỷ VND/năm (tương đương 1,2–1,4 tỷ USD), tăng trưởng hợp chất (CAGR) giai đoạn 2026–2028 dự báo ở mức 8–10%, thấp hơn đáng kể so với giai đoạn 2026–2026, cho thấy ngành đã bước vào chu kỳ tăng trưởng ổn định, trưởng thành thay vì bùng nổ.
Để hiểu rõ bức tranh này, chúng ta cần đặt số liệu vào bối cảnh khu vực và phân tích sự dịch chuyển cấu trúc tăng trưởng qua các giai đoạn.
Quy mô thị trường và vị thế khu vực Đông Nam Á
Việt Nam hiện là thị trường trà sữa lớn thứ ba tại Đông Nam Á về doanh thu tuyệt đối, chỉ sau Thái Lan và Indonesia, nhưng dẫn đầu về mật độ cửa hàng trên dân số và tần suất tiêu dùng trung bình. Theo các báo cáo ngành mới nhất (Euromonitor, NielsenIQ, Vietnam Report), tổng giá trị bán lẻ năm 2026 dao động trong khoảng 30.000–35.000 tỷ VND. Con số này phản ánh một thực tế: dù dân số chỉ khoảng 100 triệu người, chi tiêu cho trà sữa trên đầu người (per capita) của Việt Nam nằm Top 1 khu vực, ước tính 300–350 ly/người/năm, gấp nhiều lần trung bình khu vực.
Vị thế này được củng cố bởi văn hóa “uống trà sữa như uống nước” đã hình thành thói quen tiêu dùng hàng ngày, không chỉ gắn liền với giới trẻ mà đã lan rộng sang các đối tượng văn phòng, học sinh, thậm chí người lớn tuổi nhờ dòng sản phẩm healthy. Mật độ cửa hàng cực cao – ước tính hơn 15.000–20.000 điểm bán chính thức trên toàn quốc (không tính các quán vỉa hè, online only) – tạo ra áp lực cạnh tranh gay gắt ngay từ cấp độ micro-market (quận/huyện, thậm chí là một con đường).
Tốc độ tăng trưởng CAGR: Từ bùng nổ sang ổn định
Giai đoạn 2026–2026 chứng kiến CAGR khủng tại 25–30%/năm, được đẩy mạnh bởi làn sóng franchise giá rẻ, marketing virus trên Facebook/TikTok và tâm lý FOMO (nỗi sợ bỏ lỡ) của giới trẻ. Tuy nhiên, giai đoạn 2026–2026 thấy tốc độ tăng trưởng giảm mạnh xuống còn 8–10%/năm. Sự giảm tốc này không phải dấu hiệu suy thoái mà là tín hiệu chuyển biến cấu trúc: thị trường chuyển từ “tăng trưởng theo số lượng cửa hàng” sang “tăng trưởng theo giá trị trung bình/khách (ATV) và tỷ lệ giữ chân khách hàng (Retention Rate)”.
Cụ thể, năm 2026–2026, nhiều chuỗi lớn báo cáo tăng trưởng doanh thu same-store sales (cùng cửa hàng) chỉ ở mức 3–5%, trong khi mở rộng cửa hàng mới chậm lại do khó tìm mặt bằng vàng. Doanh thu tăng chủ yếu nhờ điều chỉnh giá bán lên 5–10% để bù chi phí đầu vào và推出 các dòng sản phẩm high-ticket (trà đặc trà, sữa tươi, functional tea) có biên lợi nhuận cao hơn.
So sánh giai đoạn “Cơn sốt” và giai đoạn “Tăng trưởng ổn định/hạ tốc”
Sự khác biệt cốt lõi nằm ở driver (động lực) tăng trưởng và cơ chế sống sót của doanh nghiệp.
| Tiêu chí | Giai đoạn “Cơn sốt” (2026–2026) | Giai đoạn “Ổn định/Trưởng thành” (2026–nay) |
|---|---|---|
| Động lực chính | Mở rộng số lượng cửa hàng (Store count), Franchise bùng nổ, Marketing virus/FOMO. | Tối ưu giá trị vòng đời khách hàng (LTV), Nâng ATV, R&D sản phẩm healthy/specialty, Hệ thống vận hành (Operation). |
| Mô hình kinh doanh | Nặng franchise, thu phí thương hiệu/nguyên liệu, ít kiểm soát chất lượng. | Nặng直营 (Company-owned) hoặc Franchise quản trị chặt (Managed franchise), kiểm soát chuẩn hóa SOP, Data-driven. |
| Sản phẩm | Đa topping, ngọt/béo cao, menu dài, thay đổi theo trend ngắn hạn (ví dụ: cheese foam, brown sugar). | Menu gọn, tập trung “Signature drink”, Trà nguyên chất (Specialty tea), Ít đường, Sữa tươi/Thực vật, Functional ingredient (Collagen, Probiotic, Adaptogen). |
| Cạnh tranh | Cạnh tranh giá, chạy lượng, marketing “sóng”. | Cạnh tranh chất lượng nguyên liệu, không gian trải nghiệm, Chương trình trung thành (App/Loyalty), Hiệu quả vận hành đơn hàng online. |
| Rủi ro chính | Bão hòa điểm bán, chuỗi cung ứng gián đoạn, thay đổi trend bất ngờ. | Chi phí cố định (thuê, nhân sự) tăng cao, Khó tuyển dụng nhân sự chất lượng, Quy định pháp lý bao bì/sức khỏe. |
Bảng so sánh trên cho thấy: nếu giai đoạn trước “ai nhanh tay ai có thị phần”, thì giai đoạn nay “ai có hệ thống vận hành chặt chẽ, dữ liệu khách hàng và sản phẩm khác biệt hóa sâu thì ai sống sót”. Nhiều brand franchise nhỏ biến mất không phải do sản phẩm kém mà do mô hình “bán franchise thu phí” không còn hiệu lực khi người mua đã am hiểu rủi ro và yêu cầu sự hỗ trợ vận hành thực tế.
Bức tranh cạnh tranh: Tại sao thương hiệu nội địa đang thống lĩnh thị trường?
Thương hiệu nội địa đang nắm khoảng 65–70% thị phần giá trị bán lẻ và vượt trội hơn về số lượng cửa hàng, nhờ lợi thế hiểu sâu văn hóa tiêu dùng bản địa, kiểm soát chuỗi cung ứng linh hoạt, marketing địa phương hóa “đắt khách” và định vị giá phù hợp với túi tiền người Việt so với các đối thủ quốc tế.
Sự dẫn đầu này không phải may mắn mà là kết quả của việc xây dựng “hào kinh tế” (economic moat) dựa trên 4 trụ cột cứng: Sản phẩm – Cung ứng – Marketing – Vận hành.
Phân tích tỷ trọng thị phần: Thương hiệu Việt vs Thương hiệu nước ngoài

Có thể bạn quan tâm: Cách Làm Trà Sữa Trà Xanh Ngon Chuẩn Vị Tại Nhà: 4 Công Thức Từ Chè Khô, Lá Tươi, Bột Trà & Matcha
Mặc dù không có số liệu chính thức công bố chi tiết cho từng brand, nhưng dựa trên báo cáo Vietnam Report 2026/2026 và quan sát thực tế mật độ cửa hàng tại các đô thị lớn, có thể ước lượng cấu trúc thị phần như sau:
- Nhóm dẫn đầu nội địa (Top Tier Local): Phúc Long, Trà Sữa Đỏ, TocoToco, Bobapop, The Alley (Việt Nam), Gong Cha (Việt Nam – vận hành bởi công ty Việt). Nhóm này chiếm khoảng 40–45% thị phần. Đặc điểm chung: Hệ thống cửa hàng từ 150–300+ cửa hàng, có nhà máy/central kitchen riêng, app đặt hàng thành熟, dòng tiền mạnh.
- Nhóm nội địa quy mô trung/ních (Mid-tier/Niche Local): Highlands Coffee (trà sữa), PhinDeli, Chè Cô Ba, các brand Specialty Tea (Tēte, Ôlong, Trà Việt…), Kiosk brand (Chân Trà, Trà Xanh 0 Đỏ…). Chiếm khoảng 20–25% thị phần. Linh hoạt, thích nghi nhanh, tập trung kênh online/take-away.
- Nhóm quốc tế thuần túy / Master Franchise nặng: Koi Thé, Chatime, Presotea, Yi Fang, Mixue (đang mở rộng cực nhanh). Chiếm khoảng 30–35% thị phần. Trong đó, Mixue là ngoại lệ đang gia tăng thị phần nhanh nhờ mô hình “giá sốc” và quy mô hóa cực đại, tuy nhiên vẫn vận hành theo mô hình franchise quản trị chặt do công ty Việt Nam nắm quyền master.
Insight quan trọng: Các brand quốc tế như Koi, Chatime tại Việt Nam thực chất được vận hành bởi các công ty Việt Nam nắm quyền Master Franchise (ví dụ: Koi do Công ty Cổ phần Đầu tư và Phát triển Koi Việt Nam vận hành). Do đó, ranh giới “nội địa” vs “quốc tế” ngày càng mờ nhạt về mặt vận hành. Tuy nhiên, về DNA thương hiệu và R&D sản phẩm gốc, brand Việt (Phúc Long, Trà Sữa Đỏ, TocoToco) chủ động 100% quy trình từ trại trà, 配方 (recipe) đến marketing, cho phép họ phản ứng nhanh hơn gấp nhiều so với brand phải xin phép bản chủ tại Taiwan/Hồng Kông/Trung Quốc để thay đổi menu hoặc chiến dịch.
Giải mã lợi thế cạnh tranh: 4 trụ cột “Hào kinh tế” của Brand Việt
Sự thống lĩnh không tự nhiên đến. Dưới đây là phân tích sâu 4 yếu tố cốt lõi tạo nên lợi thế bất đối xứng cho thương hiệu nội địa:
1. Hiểu bản địa (Local Insight) – R&D sản phẩm “ăn khớp” văn hóa Việt
Brand Việt không chỉ “làm ngon theo khẩu vị Việt” mà tạo ra khẩu vị Việt.
Văn hóa “Ít đá, ít đường, nhiều trà”: Phúc Long, Trà Sữa Đỏ tiên phong chuẩn hóa độ ngọt (0%, 30%, 50%, 70%, 100%) và độ đá – một tiêu chuẩn vận hành mà brand quốc tế thường để tùy ý nhân viên pha, dẫn đến không nhất quán.
Nguyên liệu địa phương hóa sâu: Sử dụng trà Shan Tuyết (Hà Giang), trà Ô long Thái Nguyên, trà xanh Tân Cương, sữa tươi Việt Nam (Vinamilk, TH True Milk), trái cây mùa (Sầu riêng, Xoài, Vải, Nhãn) thay vì hoàn toàn nhập khẩu. Điều này giảm chi phí logistics, thời gian lead time và tạo ra câu chuyện thương hiệu “Vietnamese Tea Culture” hấp dẫn cả du khách quốc tế.
Đổi mới theo mùa (Seasonal Menu) tốc độ cao: Brand Việt ra mắt menu mùa trung bình 4–6 lần/năm (Tết, Hè, Trung thu, Động đất…), trong khi brand quốc tế thường phải chờ chỉ đạo từ HQ, dẫn đến פספס (bỏ lỡ) mùa vụ.
2. Chuỗi cung ứng (Supply Chain) – Tự chủ, linh hoạt, tối ưu chi phí
Đây là “xương sống” cho phép brand Việt mở rộng quy mô nhanh và kiểm soát chất lượng.
Central Kitchen / Nhà máy tự chủ: Phúc Long, Trà Sữa Đỏ, TocoToco, Bobapop đều đã đầu tư nhà máy sản xuất trà chiết xuất, nấu topping (trân châu, thạch), đóng gói nguyên liệu sạch (HACCP, ISO 22000). Điều này giúp:
Giảm 30–40% chi phí nguyên liệu so với nhập khẩu thành phẩm.
Kiểm soát 100% độ ngọt, độ dai trân châu, hương vị trà – tiêu chí sống còn cho chuẩn hóa chuỗi cửa hàng.
Phản ứng nhanh: Thay đổi recipe hoặc ra topping mới chỉ mất 2–4 tuần thay vì 3–6 tháng nếu phải order từ nước ngoài.
Mạng lưới kho bãi phân phối (DC) phủ sóng: Hệ thống kho tại miền Bắc, Trung, Nam đảm bảo cung cấp nguyên liệu tươi (sữa, trái cây, trà lá) về cửa hàng trong 24–48h, quan trọng cho mô hình “Sữa tươi/Trà đặc trà” nhạy cảm với thời gian.
3. Marketing địa phương hóa (Localized Marketing) – “Đắt khách”, gần gũi, viral tự nhiên
Brand Việt chơi marketing không phải “dịch sang tiếng Việt” mà “sinh ra bằng tiếng Việt”.
Key Opinion Consumer (KOC) & Community Marketing: Thay vì chi hàng tỷ cho 1–2 KOL lớn (brand quốc tế thường làm), brand Việt xây dựng “đội quân” hàng nghìn KOC, review chân thực, seeding tự nhiên trên TikTok, Reels, Xiaohongshu (Little Red Book). Chi phí CAC (Chi phí thu thập khách hàng) thấp hơn 40–50%.
Sự kiện gắn liền văn hóa: Phúc Long với “Trà nóng mùa đông”, “Lễ hội trà Shan Tuyết”; Trà Sữa Đỏ với “Ngày Nhà giáo”, “Valentine custom cup”; TocoToco với “Góc nhỏ bình yên”. Những campaign này chạm vào insight cảm xúc (nostalgia, chia sẻ, chữa lành) thay vì chỉ bán giảm giá.
Loyalty App & Data Ownership: Phúc Long (Phúc Long App), Trà Sữa Đỏ (Đỏ App), TocoToco (TocoToco App) đều có app riêng với chương trình tích điểm, voucher sinh nhật, order trước, member tier. Dữ liệu first-party data này cho phép retargeting chính xác, dự báo nhu cầu và thiết kế promo cá nhân hóa – thứ brand franchise truyền thống khó làm được.
4. Giá cả phù hợp (Right Pricing) – Cân bằng Giá trị – Chi phí – Thu nhập
Brand Việt nắm rõ “điểm ngọt” (sweet spot) của người tiêu dùng Việt: 35.000 – 55.000 VND/ly cho trà sữa standard, 55.000 – 85.000 VND cho Specialty/Healthy.
So với brand quốc tế (Koi, Chatime thường 55.000 – 80.000 VND standard), brand Việt có lợi thế giá 15–20% nhưng vẫn duy trì chất lượng nguyên liệu ngang ngửa nhờ supply chain tự chủ.
So với brand giá rẻ (Mixue, các brand 15k–25k), brand Việt bảo vệ được biên lợi nhuận và định vị “Giá trị thực” (Value for money) – không rẻ mạt, không đắt đỏ, đủ chất lượng để khách quay lại hàng tuần.
Chiến lược “Good – Better – Best” pricing trong menu: Dòng cơ bản (Trà sữa trân châu ~35k) kéo lưu lượng, dòng trung cấp (Trà sữa sữa tươi/Trà đặc ~45k) sinh lợi nhuận, dòng cao cấp (Specialty tea/Functional ~65k+) định vị thương hiệu.
Tóm lại: Sự dẫn đầu của thương hiệu nội địa là kết quả tất yếu
Không phải ngẫu nhiên mà Phúc Long, Trà Sữa Đỏ, TocoToco, Bobapop trở thành “Big 4” nội địa. Họ đã xây dựng thành công mô hình “Vertical Integration” (Tích hợp dọc) từ trại trà → nhà máy → central kitchen → hệ thống cửa hàng → app/data khách hàng. Mô hình này cho phép kiểm soát chi phí đầu vào (COGS), chuẩn hóa chất lượng đầu ra (QSC), và nắm bắt dữ liệu hành vi khách hàng (Data) – 3 yếu tố quyết định sống còn trong giai đoạn thị trường bão hòa, chi phí tăng cao hiện nay. Các brand quốc tế muốn cạnh tranh phải “Việt Nam hóa” vận hành triệt để (như Mixue, Koi Việt Nam đang làm), nếu không sẽ bị đẩy ra lề đường niche cao cấp hoặc biến mất.
Xu hướng tiêu dùng trà sữa mới: “Sức khỏe”, “Trải nghiệm” và “Số hóa” thay đổi như thế nào?
Khách hàng Việt Nam hiện nay ưu tiên trải nghiệm “sức khỏe” (ít đường, trà nguyên chất, nguyên liệu functional), “không gian & branding” độc đáo và sự tiện lợi của “số hóa” (app trung thành, đặt hàng online) thay vì chỉ tìm kiếm hương vị ngọt, béo, nhiều topping như giai đoạn cơn sốt.
Sự chuyển dịch này không chỉ thay đổi menu mà ép buộc toàn bộ chuỗi giá trị từ R&D, marketing đến vận hành phải định hình lại theo tư duy “chất lượng life-long” thay vì “doanh số short-term”. Dưới đây là ba trụ cột chính định hình hành vi tiêu dùng giai đoạn 2026-2026.
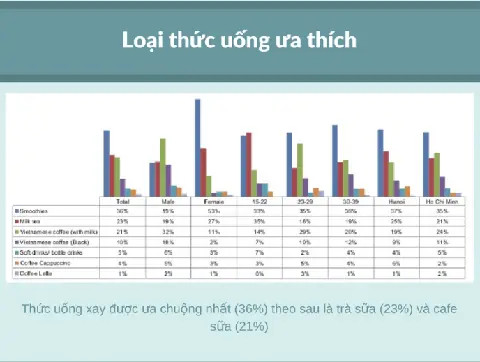
Chuyển dịch từ “ngọt, béo, nhiều topping” sang “ít đường, trà nguyên chất, sữa tươi, nguyên liệu functional”
Người tiêu dùng không còn chấp nhận mặc định mức đường 70% – 100% và topping nhân tạo (trân châu đen đường, thạch công nghiệp) là tiêu chuẩn. Yêu cầu “ít đường”, “không đường”, “trà đúc nguyên lá”, “sữa tươi không đường” đã trở thành tiêu chí lọc cửa hàng đầu tiên (hygiene factor) chứ không còn là tính năng biệt hóa (differentiator).
Trà nguyên chất (Specialty Tea) thay thế trà bột/hũ: Các chuỗi lớn như Phúc Long, TocoToco, Trà Sữa Đỏ đầu tư mạnh vào trại trà riêng (Shan Tuyết, Ô Long, Trà Xanh) và quy trình đúc nguội (cold brew) hoặc đúc nóng chuẩn nhiệt độ để giữ hương vị tự nhiên. Khách hàng sẵn sàng trả giá cao 20-30% cho một ly “Trà đen đúc nguội sữa tươi” so với “Trà sữa trân châu truyền thống” vì nhận giá trị là “uống trà” chứ không phải “uống nước ngọt có vị trà”.
Sữa tươi và sữa thực vật (Plant-based) thay thế sữa đặc/sữa bột: Sữa tươi tiệt trùng (fresh milk) trở thành chuẩn mực của phân khúc mid-range trở lên. Song song đó, xu hướng “Plant-based” bùng nổ với sữa hạt óc chó, sữa hạnh nhân, sữa yến mạch, sữa đậu nành hữu cơ. Các brand như The Alley, Gong Cha, hoặc các quán niche chuyên healthy (như Sencha, Mocchi) đã đưa các dòng sữa thực vật vào menu cố định, không chỉ là tùy chọn (add-on) nữa. Điều này đáp ứng cả nhóm khách nhạy cảm lactose, người ăn chay/vegan và nhóm tập gym/kiêng kế.
Có thể bạn quan tâm: Tổng Hợp Video, Ảnh Chó Đi Mua Trà Sữa Viral: Khi “chó Nhà Người Ta” Quá Thông Minh Và Dễ Thương
Nguyên liệu Functional (Chức năng) – bước tiến từ “healthy” sang “wellness”: Năm 2026-2026 đánh dấu sự xuất hiện mạnh mẽ của các thành phần chức năng: Collagen, Chia seed, Matcha cao cấp (Uji, Kyoto), Ginseng, Maca, Vitamin B/C, Probiotics. Ví dụ điển hình là dòng “Trà sữa Collagen” của Phúc Long hay “Matcha Latte” chuẩn Nhật của các brand chuyên Matcha. Khách hàng Gen Z và Millennials xem ly trà sữa như một “supplement” vui vẻ (tasty supplement) – vừa giải khát, vừa chăm sóc da, dáng, năng lượng. Điều này đòi hỏi R&D phải có bằng chứng khoa học (clinical study) cho liều lượng thành phần hoạt tính, tránh rơi vào trạng thái “marketing vỏ bọc” (health-washing).
Topping “sạch” và “có giá trị dinh dưỡng”: Trân châu đen đường dần nhường chỗ cho trân châu trắng (từ tinh bột khoai môn/cây báng, ít calo), thạch trái cây tự nhiên (vỏ cam, dừa, thanh long), hạt chia, hạt é, yogurt希腊 (Greek yogurt), trái cây tươi (dâu tây, việt quất, mận). Chi phí topping tăng nhưng LTV (Lifetime Value) khách hàng cao hơn vì tần suất mua lại của nhóm “healthy” thường ổn định hơn nhóm “cơn sốt”.
Vai trò của trải nghiệm không gian, branding, chương trình trung thành (loyalty app) và đặt hàng online/giao hàng nhanh
Nếu sản phẩm là “ticket to enter”, thì trải nghiệm và số hóa là “key to retain”. Trong bối cảnh sản phẩm dễ bị sao chép (copycat) sau 2-3 tháng, trải nghiệm khách hàng (CX) trở thành rào cản cạnh tranh bền vững (moat).
Không gian “Instagrammable” và “Third Place” phân tầng: Các brand nội địa lớn đầu tư hàng trăm tỷ đồng cho thiết kế không gian (Interior & Architecture). Phúc Long định vị “Modern Heritage” với không gian trà cổ điển hiện đại, gợi cảm giác yên tĩnh, phù hợp làm việc, gặp gỡ đối tác. TocoToco theo hướng “Urban Jungle” – xanh mát, mở, năng động thu hút Gen Z check-in. Trà Sữa Đỏ (Red Tea) xây dựng hình ảnh “Retro – Nostalgia” với gam màu đỏ đen đặc trưng, gợi nhớ tuổi thơ. Không gian không chỉ để ngồi uống mà là “content” miễn phí lan truyền trên TikTok, Reels, Xiaohongshu (Little Red Book) – kênh marketing hiệu quả nhất hiện nay với chi phí gần như bằng 0.
Branding gắn liền “Storytelling” và “Value”: Thương hiệu không chỉ bán nước mà bán “lối sống”. Phúc Long kể chuyện “Việt Nam có trà tốt”. TocoToco kể chuyện “Trà sữa không đường vẫn ngon”. Bobapop kể chuyện “Topping tự làm, nguyên liệu sạch”. Các brand niche (ví dụ: Sencha – trà Nhật, Mocchi – trà sữa healthy, Cheese Coffee – cheese foam) định vị siêu rõ (hyper-niche) để chiếm tâm trí (mindshare) một nhóm khách cụ thể. Sự nhất quán từ logo, bao bì, nhân viên phục vụ, tone of voice trên mạng xã hội đến hương vị ly trà tạo nên “Brand Equity” – tài sản cho phép định giá cao (price premium) và giảm chi phí thu hút khách mới (CAC).
Chương trình trung thành (Loyalty App) – Kho dữ liệu vàng (First-party Data): Việc xây dựng app riêng (Phúc Long App, TocoToco App, Bobapop App, Highlands App, Koi App…) không chỉ để bán hàng online mà để “sở hữu” dữ liệu khách hàng. Thay vì phụ thuộc vào dữ liệu thứ ba (3rd party data) của ShopeeFood, GrabFood, Be (đang bị hạn chế bởi chính sách bảo mật dữ liệu), app riêng cho phép brand:
Phân segment khách hàng theo RFM (Recency, Frequency, Monetary).
Cá nhân hóa ưu đãi: Gửi voucher “Món yêu thích” đúng sinh nhật, gợi ý “Trà đen đúc nguội” cho khách hay uống trà đen, tặng topping Collagen cho nhóm healthy.
Chạy chương trình tier (Silver, Gold, Platinum) với quyền lợi trải nghiệm (ưu tiên ngồi, ly giới hạn, quà sinh nhật vật lý) thay vì chỉ giảm giá – tránh chiến tranh giá làm rách margin.
Thu thập feedback real-time qua chấm điểm từng ly/năm nhân viên/chi nhánh để cải tiến vận hành (QSC).
Đặt hàng Online & Giao hàng nhanh (Quick Commerce) – Chuẩn hóa “Ly trà đến tay khách như tại quán”: Sự bùng nổ của ShopeeFood, GrabFood, Be, Gojek và cả đội shipper riêng (In-house delivery) của các brand lớn tạo ra thách thức mới: Quality Control tại “Last Mile”.
Bao bì chuyên biệt: Ly nhựa PP/PET chống rò rỉ, nắp hút khóa an toàn, túi giấy/ni lông cách nhiệt, khay cố định ly chống ngã. Chi phí bao bì tăng 15-20% nhưng giảm tỷ lệ khiếu nại (complaint rate) và đảm bảo trải nghiệm “First sip” (ngụm đầu tiên) đúng chuẩn.
Quy trình “Pack to go” tách biệt: Các chuỗi lớn thiết kế khu vực.packing riêng, nhân viên packing riêng (packer) không làm pha chế, đảm bảo tốc độ < 3 phút/đơn tại giờ cao điểm.
Theo dõi real-time: Tích hợp API sàn giao hàng vào POS/KDS (Kitchen Display System) để ưu tiên đơn ship xa/xuất phát sớm, tính toán thời gian pha chế sao cho ly trà đến tay khách còn nhiệt độ/hương vị tối ưu (ví dụ: trà đá xay không được pha quá sớm tan đá, trà nóng phải đúc gần giờ shipper đến).
Pick-up point / Drive-thru / Kiosk: Mô hình “Order online – Pick up at counter” (Click & Collect) hoặc Drive-thru (Phúc Long, Highlands, Koi tại một số địa điểm) loại bỏ chi phí ship và rủi ro giao hàng, đồng thời tăng tỷ lệ cross-sell (bán thêm bánh, merch) khi khách đến lấy.
Thách thức lớn nhất của ngành trà sữa hiện nay: Bão hòa, Chi phí và Nguyên liệu?
Ba “ngọn lửa” đe dọa lợi nhuận ròng (Net Profit) của hầu hết các nhà điều hành hiện nay là: Bão hòa điểm bán tại trung tâm đô thị, áp lực chi phí cố định (Thuê, Nhân sự, Bao bì) tăng không kiểm soát, và biến động giá nguyên liệu đầu vào kèm theo khung pháp lý chặt chẽ hơn.
Khác với giai đoạn 2026-2026 khi “mở cửa là có khách”, giai đoạn 2026-2026 đòi hỏi sự tinh vi trong quản trị tài chính (Unit Economics) và tuân thủ pháp lý (Compliance). Dưới đây là phân tích chi tiết từng thách thức.
Phân tích trạng thái bão hòa tại các đô thị lớn (Hà Nội, TP.HCM), áp lực chi phí thuê mặt bằng, nhân sự, bao bì
Bão hòa điểm bán (Over-saturation) tại Tier 1 Cities: Theo số liệu các báo cáo thị trường (Euromonitor, NielsenIQ, Vietnam Report), mật độ cửa hàng trà sữa tại các quận trung tâm (Quận 1, 3, Bình Thạnh TP.HCM; Hoàn Kiếm, Ba Đình, Cầu Giấy Hà Nội) đã đạt ngưỡng bão hòa. Khoảng cách trung bình giữa 2 cửa hàng trà sữa khác nhau chỉ còn 100-200m. Hệ quả trực tiếp:
Thu hút khách mới (CAC) tăng vọt: Chi phí quảng cáo Facebook/TikTok/Google Ads cho từ khóa “trà sữa gần đây”, “trà sữa ngon” tăng 2-3 lần so với 3 năm trước.
Chiến tranh giữ chân nhân viên: Tỷ lệ nghỉ việc (Turnover rate) nhân viên phục vụ/pha chế tại các chuỗi lớn dao động 40-60%/năm. Chi phí tuyển dụng, đào tạo (onboarding) một nhân viên mới ước tính 3-5 triệu VND, chưa kể thời gian ổn định chất lượng.
Doanh thu trung bình/cửa hàng (ASP – Average Sales Per Store) giảm: Nhiều cửa hàng mới mở chỉ đạt 60-70% mục tiêu Break-even trong 12 tháng đầu, kéo dài thời gian hồi vốn (Payback period) từ 12-14 tháng lên 18-24 tháng, thậm chí không bao giờ hòa vốn.
Áp lực chi phí Thuê mặt bằng (Rent) – “Kẻ ăn mòn” Margin lớn nhất: Giá thuê mặt bằng mặt tiền đường chính tại TP.HCM/Hà Nội tăng trung bình 10-15%/năm (theo CBRE, Savills). Tỷ lệ thuê/doanh thu (Rent-to-Sales Ratio) an toàn cho F&B nhanh là 8-12%, nhưng nhiều cửa hàng trà sữa hiện nay phải chịu tỷ lệ 15-20%, thậm chí 25% tại vị trí “vàng”. Giải pháp các brand lớn áp dụng:
Chuyển dịch sang mô hình Kiosk / Take-away only / Drive-thru: Giảm diện tích từ 80-150m² (cửa hàng标准) xuống 15-30m² (kiosk) hoặc 50-80m² (drive-thru). Giảm chi phí thuê 40-60%, giảm nhân sự 30-50%, tăng vòng quay bàn (table turnover) vô hạn.
Đàm phán thuê linh hoạt (Revenue-sharing rent): Thuê cơ bản thấp + % doanh thu. Chia sẻ rủi ro với chủ nhà, nhưng chủ nhà tại Việt Nam thường ngại mô hình này do rủi ro gian lận doanh thu.
Mở rộng ra Tier 2, Tier 3 Cities & Khu dân cư (Residential areas): Đi theo chiến lược “Near home – Near work” thay vì “Near mall – Near school”. Mật độ cạnh tranh thấp hơn, thuê rẻ hơn, khách hàng trung thành (loyal) cao hơn, phù hợp mô hình subscription/app đặt hàng trước.
Chi phí Nhân sự (Labor Cost) – Tăng lương bắt buộc, năng suất chưa theo kịp: Mức lương tối thiểu vùng (MW) tăng thường niên (khoảng 6% năm 2026). Lương thực tế cho nhân viên phục vụ/pha chế tại TP.HCM/Hà Nội dao động 6-9 triệu/tháng (kể cả OT, thưởng), quản lý ca 10-15 triệu/tháng. Tỷ lệ chi phí nhân sự/doanh thu (Labor Cost %) mục tiêu < 20% nhưng thực tế nhiều nơi 25-30%. Giải pháp:
Tự động hóa pha chế (Automation): Máy đúc trà tự động, máy pha cà phê siêu tự động (Super-auto), máy xay đá/smoothie tự động, máy đóng nắp/đóng ly tự động. Giảm 1-2 nhân viên/ca, chuẩn hóa chất lượng (QC), giảm thất thoát nguyên liệu (Waste). Chi phí đầu tư máy móc cao (CAPEX) nhưng ROI tính trên 18-24 tháng.
Quy trình SOP (Standard Operating Procedure) số hóa: App nội bộ hướng dẫn từng bước pha chế, timer đếm ngược thời gian đúc trà, checklist vệ sinh điện tử. Giảm thời gian đào tạo nhân viên mới từ 2 tuần xuống 3-5 ngày.
Chi phí Bao bì (Packaging Cost) – Áp lực “Xanh hóa” (Green Packaging):
Quy định pháp lý: Nghị định 08/2026/NĐ-CP quy hoạch quản lý rác thải nhựa, Luật Bảo vệ Môi trường 2026 (có hiệu lực từ 2026) yêu cầu giảm thiểu, phân loại, tái chế bao bì nhựa dùng một lần. Năm 2026-2026, các thanh tra môi trường tại TP.HCM, Hà Nội tăng cường kiểm tra, phạt tiền các cửa hàng vẫn dùng ly nhựa PE/PP đơn lớp, hút nhựa, túi nilon viền.
Chi phí chuyển đổi: Ly giấy/kraft có lót PE/PLA/PBS (phân hủy sinh học) đắt gấp 2-3 lần ly nhựa PP thông thường. Nắp giấy/hút giấy/hút PLA đắt gấp 3-5 lần hút nhựa. Túi giấy/túi vải không dệt thay túi nilon tăng chi phí bao bì/đơn từ ~1.500-2.000 VNĐ lên ~4.000-6.000 VNĐ.
Thách thức kỹ thuật: Ly giấy/kraft dễ biến dạng, rò rỉ khi chứa đồ nóng > 80°C hoặc đồ lạnh có đá lâu > 45 phút. Hút giấy/PLA mềm nhão, hút PLA cứng dễ gãy. Các brand lớn (Phúc Long, Highlands, Koi, Gong Cha) phải hợp tác cùng nhà sản xuất bao bì (như Duy Tân, An Phát, Green Connect) để R&D dòng bao bì “Chuẩn trà sữa Việt Nam”: Chịu nhiệt, không rò rỉ, phân hủy được, giá cả chấp nhận được khi đặt hàng lượng lớn (Economies of scale). Brand nhỏ, franchisee độc lập chịu áp lực nặng nề nhất vì không có议价权 (bargaining power).
Biến động giá nguyên liệu đầu vào (trà, sữa, đường, topping) và quy định pháp lý (luật phòng chống tác hại rượu bia – áp dụng cho một số loại trà sữa có cồn, quy định bao bì sinh học)
Có thể bạn quan tâm: Mua Sỉ Chai Nhựa Pet Đựng Trà Sữa Giá Tốt, Đa Dạng Mẫu Mã, Ship Nhanh
Biến động giá Nguyên liệu đầu vào (COGS Volatility) – “Biến số lớn” khó lường trước:
Trà (Tea): Giá trà nguyên liệu (Fresh tea leaf / Máo trà) biến động theo mùa vụ, thời tiết (sạn, bão, hạn tại Tây Bắc, Lâm Đồng), và cầu xuất khẩu (Trung Quốc, Pakistan, Taiwan). Năm 2026-2026 giá trà xanh, trà đen Shan Tuyết tăng 20-30% do sản lượng giảm. Các brand có trại trà riêng (Vertical integration) như Phúc Long, TocoToco, Trung Nguyên Legend (Trà Sữa Đỏ) được chủ động nguồn cung và giá, trong khi brand mua ngoài (Outsourcing) chịu rủi ro giá spot market.
Sữa (Milk/Dairy): Giá sữa tươi tiệt trùng nhập khẩu (New Zealand, Mỹ, Úc) và trong nước (Vinamilk, TH True Milk, Moc Chau) tăng do giá thức ăn gia súc, vận chuyển, tỷ giá USD/VND. Sữa đặc (Condensed milk) tăng theo giá đường và sữa bột toàn cầu. Sữa thực vật (Oat, Almond, Soy) biến động theo giá nguyên liệu nông sản toàn cầu.
Đường (Sugar): Giá đường thế giới (ICE #11) và đường trong nước biến động phức tạp do chính sách nhập khẩu, dự trữ, thời tiết tại Brazil/India/Thái Lan. Đường là thành phần chiếm tỷ trọng lớn trong COGS của trà sữa truyền thống (15-20g/ly). Xu hướng “Ít đường/Không đường” vừa đáp ứng sức khỏe vừa là biện pháp hedge rủi ro giá đường.
Topping (Trân châu, Thạch, Trái cây): Trân châu (Tapioca pearl) phụ thuộc giá bột năng/sắn. Trái cây tươi (Dâu, Việt quất, Sầu riêng, Xoài) biến động mạnh theo mùa vụ. Nhập khẩu trái cây đông lạnh (IQF) chịu ảnh hưởng tỷ giá và flete vận chuyển.
Quy định Pháp lý – “Cái bẫy” tuân thủ (Compliance Risk):
Luật Phòng, chống tác hại rượu bia (Luật 03/2026/QH14, có hiệu lực từ 01/01/2026) & Nghị định 117/2026/NĐ-CP:
- Nhiều chủ quán/brand hiểu nhầm luật này chỉ áp dụng cho “Rượu bia” (Bia, Rượu vang, Rượu mạnh).
- Thực tế: Điều 3 Luật quy định “Rượu, bia” là sản phẩm chứa nồng độ cồn (ethanol) từ 0,5% thể tích trở lên. Nhiều loại Trà sữa men (Fermented tea/Kombucha), Trà sữa có thêm rượu (Rum, Whisky, Baileys), Trà sữa “Men” tự nhiên có nồng độ cồn tự nhiên hoặc thêm vào vượt 0,5% ABV.
- Hệ quả: Nếu bán các loại này mà không có giấy phép bán rượu bia, không tuân thủ quy định giờ bán (không bán từ 22h-6h tại một số địa phương), không dán tem tiêu thụ, không tuân thủ quảng cáo cấm (Luật 03/2026, Luật Quảng cáo 2026 sửa đổi 2026), chủ cửa hàng bị phạt rất nặng (tới 10% giá trị hàng hóa vi phạm, treo hoạt động, tịch thu hàng hóa).
- Giải pháp: R&D phải kiểm soát nồng độ cồn thành phẩm < 0,5% ABV (phân loại là “Nước giải khát/Đồ uống có cồn thấp – Low alcohol beverage” theo TCVN/QCVN) hoặc xin đầy đủ giấy phép kinh doanh rượu bia (rất khó cho mô hình quán trà sữa thông thường). Hầu hết các brand lớn (Phúc Long, TocoToco, Koi, Gong Cha) tuyệt đối không cho cồn vào menu chuẩn để tránh rủi ro pháp lý hoàn toàn.
Quy định Bao bì sinh học / Phân hủy (Circular Economy – Kinh tế tuần hoàn):
- Nghị định 08/2026/NĐ-CP (Quy định chi tiết một số điều Luật BVMT 2026 về quản lý rác thải): Quy định trách nhiệm mở rộng của sản xuất nhập khẩu (EPR – Extended Producer Responsibility) áp dụng cho bao bì từ 01/01/2026. Doanh nghiệp phải đóng phí EPR hoặc tự tổ chức thu gom, tái chế bao bì sau sử dụng.
- Quy chuẩn QCVN 13:2026/BXD (sắp ban hành/tham chiếu): Yêu cầu kỹ thuật cho bao bì phân hủy sinh học, bao bì compostable.
- Thực trạng: Nhiều cửa hàng mua bao bì in logo “Phân hủy sinh học”, “Eco-friendly” nhưng không có chứng chỉ (OK Compost Industrial/Home, DIN CERTCO, TÜV Austria, TCVN 13164:2026). Sử dụng bao bì “giả” (chỉ là nhựa PE thêm chất oxo-degradable – phân mảnh thành microplastic) vi phạm Luật BVMT, Luật Bảo vệ quyền lợi người tiêu dùng, bị phạt tiền và công khai tên vi phạm (Blacklist).
- Chi phí tuân thủ: Phí EPR ước tính 1.000 – 3.000 VNĐ/kg bao bì nhựa/giấy. Chi phí chứng nhận bao bì chuẩn quốc tế cho một dòng ly/nắp/hút: 50 – 150 triệu VNĐ/năm. Đây là chi phí “sunk cost” bắt buộc mà brand nhỏ rất khó đáp ứng.
Tóm lại: Giai đoạn 2026-2026 là bài kiểm tra “Unit Economics” gay gắt nhất. Brand sống sót không phải là brand có nhiều cửa hàng nhất, mà là brand kiểm soát được COGS (nguồn nguyên liệu, tự động hóa), tối ưu được CAC & LTV (Data/App, Loyalty), tuân thủ chặt chẽ Compliance (Pháp lý, Môi trường) và linh hoạt chuyển đổi mô hình không gian (Kiosk/Drive-thru/Pick-up) để giảm chi phí cố định. Những brand vẫn vận hành tư duy “Mở rộng quy mô trước, lo lợi nhuận sau” sẽ lần lượt thoái lui.
Top thương hiệu trà sữa “làm mưa làm gió” tại Việt Nam năm 2026-2026?
Bản đồ thương hiệu trà sữa Việt Nam năm 2026-2026 được chia thành ba nhóm rõ rệt: Top nội địa quy mô lớn nắm thị phần chính nhờ hệ thống cửa hàng rộng khắp và chuỗi cung ứng tự chủ; Top nội địa mới nổi (niche/specialty) thắng nhờ định vị chuyên biệt, sản phẩm “signature” mạnh và branding sắc bén; Top quốc tế vẫn duy trì vững chắc nhờ chuẩn hóa vận hành và uy tín thương hiệu toàn cầu.
Top nội địa quy mô lớn: “Bộ ba” dẫn đầu thị phần và hệ sinh thái
Nhóm này gồm Phúc Long, TocoToco (Trung Nguyên Legend), Bobapop. Ba thương hiệu này đại diện cho mô hình “hệ sinh thái trà sữa” đầy đủ: từ trà nóng, trà đá, trà sữa truyền thống đến các dòng healthy, kèm theo hệ thống loyalty app thành熟, chuỗi cung ứng tự kiểm soát (vườn trà, nhà máy sữa, xưởng bao bì) và mạng lưới cửa hàng phủ sóng cả tier-1 lẫn tier-2/3.
Phúc Long giữ vững vị trí “ông lớn” với hơn 200 cửa hàng (con số ước tính 2026). Điểm mạnh cốt lõi nằm ở chuỗi giá trị trọn vẹn “từ vườn đến ly”: sở hữu vườn trà tại Bảo Lộc (Lâm Đồng), nhà máy sản xuất đạt chuẩn ISO/HACCP, tự sản xuất trà chiết xuất, sữa đặc, topping. Điều này giúp Phúc Long chủ động được COGS (giá vốn hàng bán) và chất lượng đầu ra ổn định – yếu tố sống còn khi giá nguyên liệu đầu vào biến động. Sản phẩm đại diện: Trà sữa Phúc Long (truyền thống), Trà đen_macchiato, dòng Trà tươi 0 độ. Định vị: “Trà sữa quốc dân, chất lượng ổn định, giá trung bình dễ tiếp cận”.
TocoToco (thuộc Tập đoàn Trung Nguyên Legend) tận dụng nền tảng phân phối, tài chính và R&D mạnh của tập đoàn cha. Với gần 150 cửa hàng (2026), TocoToco đánh trúng xu hướng “Trà sữa Healthy – Không đường – Trà nguyên chất”. Điểm khác biệt: công nghệ Cold Brew (chiết xuất lạnh) giữ trọn hương vị trà, dòng Trà sữa 0 đường/0 calo dùng đường thay thế tự nhiên (Erythritol, Stevia), sữa tươi tách béo. TocoToco cũng tiên phong mô hình Drive-thru & Pick-up station tại các vị trí chiến lược (cửa ngõ khu dân cư, trung tâm thương mại), tối ưu chi phí mặt bằng và phục vụ khách “vội”. Định vị: “Trà sữa lành mạnh, công nghệ cao, tiện lợi số”.
Bobapop (thuộc Masan) nổi bật với định vị “Trà sữa toppings chuyên sâu”. Nếu Phúc Long, TocoToco mạnh về “trà”, thì Bobapop biến “topping” thành nhân tố quyết định: trân châu đen handmade size lớn, các loại jelly trái cây tự làm, cheese foam đặc trưng. Hệ thống khoảng 100+ cửa hàng tập trung đô thị lớn. Bobapop đầu tư mạnh vào App Bobapop Rewards với cơ chế gamification (quay số, tập điểm đổi quà vật lý), giữ chân tệp khách trẻ (Gen Z) có tần suất mua cao. Định vị: “Trà sữa vui, nhiều topping, trải nghiệm số hấp dẫn”.
Móc nối ngữ cảnh: Ba “ông lớn” này cùng điểm chung: tự chủ nguồn cung, dữ liệu khách hàng (First-party data) qua App, và mô hình đa kênh (Dine-in + Take-away + Delivery + Drive-thru). Điều này cho phép họ chạy quảng cáo retargeting chính xác, điều chỉnh menu theo vùng/khu vực và chống chịu sốc chi phí tốt hơn brand franchise nhỏ.
Top nội địa mới nổi (Niche/Specialty): Chiến thắng bằng “Sản phẩm ký hiệu” và “Branding cảm xúc”
Nhóm này không chạy theo quy mô cửa hàng mà chạy theo doanh thu/m² cao, LTV (Giá trị vòng đời khách hàng) sâu và định vị “chuyên gia”. Các thương hiệu tiêu biểu: Trà Sữa Đỏ, The Alley (Việt Nam – vận hành độc lập), Chè Thất Quán, T4, Ô Long, Trà Đen, Gong Cha Vietnam (địa phương hóa mạnh), Mixue (mô hình giá rẻ – quy mô lớn – sẽ phân tích riêng).
Trà Sữa Đỏ (Red Tea): Điểm mạnh là chuyên môn hóa trà đen (Black Tea) và Cheese Foam. Menu gọn gàng, tập trung vào 3-4 dòng “bestseller” (Trà đen Macchiato, Trà đen Matcha, Trà đen Sữa tươi). Branding màu đỏ đen mạnh mẽ, không gian tối giản, “instagrammable”. Chiến lược: ít cửa hàng nhưng cửa nào cũng “nổ” đơn, vận hành lean, nhân viên được đào tạo chuyên sâu về kỹ thuật pha trà (tea brewing technique) chứ không chỉ “pha theo công thức”. Định vị: “Chuyên gia Trà đen & Cheese Foam”.
Chè Thất Quán & T4: Đại diện cho dòng “Trà sữa truyền thống hiện đại hóa” (Neo-traditional). Chè Thất Quán khai thác nostalgia: chè đen, chè xanh, chè hạt é, long nhãn, sen… được trình bày sang trọng, dùng nguyên liệu cao cấp (trà Shan Tuyết, đường phèn, hạt é tươi). T4 tập trung vào Trà sữa Thái xanh/Trà sữa Thái đỏ chuẩn vị Thái Lan nhưng điều chỉnh độ ngọt, độ đậm đà cho khẩu vị Việt, kèm topping đặc trưng: thạch cà phê, thạch dừa, khoai môn. Cả hai đều xây dựng Brand Story gắn liền với “nguồn gốc nguyên liệu” (Single-origin tea). Định vị: “Trải nghiệm văn hóa trà/uống chè nâng tầm”.
Ô Long & Trà Đen: Tập trung vào Specialty Tea (Trà chuyên biệt) – Single Estate. Ô Long chủ lực trà Ô long Đài Loan (Alishan, Dong Ding, Oriental Beauty) chiết xuất lạnh, bán theo chai (RTD – Ready to Drink) và ly tại quán. Trà Đen tập trung dòng Trà đen Assam, Ceylon, Keemun… hai brand đều định vị “Cà phê thứ ba” (Third place for tea) – không gian yên tĩnh, wifi mạnh, phục vụ khách làm việc từ xa (WFH), bán kèm gói trà lá nguyên chất mang về. Định vị: “Trà chuyên biệt cao cấp, không gian làm việc/giải trí chất lượng”.
Gong Cha Vietnam (Vận hành bởi công ty con của tập đoàn F&B lớn trong nước): Khác với franchise thông thường, đơn vị chủ quyền Việt Nam đã địa phương hóa sâu (Deep Localization): menu riêng (Trà sữa Trân châu đường đen, Trà đào cam sả, Trà vải), giá thành mềm dẻo hơn bản gốc Đài Loan, marketing cực mạnh trên TikTok/Reels với content “hack menu”, “review chân thực”. Điều này giúp Gong Cha VN thoát khỏi cảnh “chết yểu” như nhiều brand franchise khác. Định vị: “Quốc tế hóa nhưng hiểu lòng người Việt”.
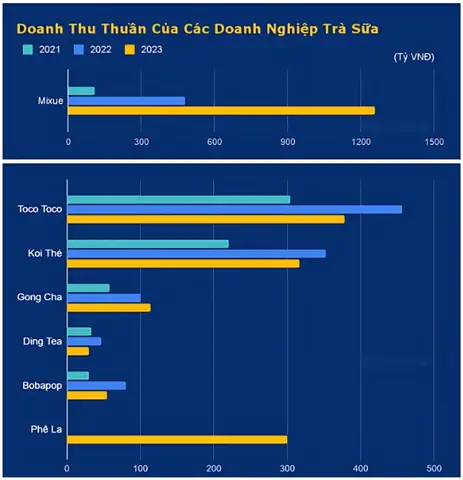
Mixue (Bách Hoa Xịt / Snow King): Hiện tượng “Quy mô lớn – Giá rẻ – Chuẩn hóa cực致”. Với hơn 1.500 cửa hàng (ước tính cuối 2026), Mixue áp dụng mô hình Central Kitchen (Nhà bếp tập trung) + Chuỗi cung ứng đóng băng (Frozen supply chain). Tất cả nguyên liệu (trà chiết xuất bột, sữa bột, trân châu, trái cây, kem) được sản xuất tại nhà máy riêng, phân phối đến cửa hàng chỉ việc “pha chế lắp ráp” trong 30-60 giây. Nhân viên không cần kỹ năng pha trà cao. Chi phí vận hành/đơn hàng cực thấp. Định vị: “Trà sữa/kem giá siêu rẻ (15k-30k), phục vụ đại chúng, học sinh, sinh viên, nhân viên văn phòng thu nhập trung bình”. Lưu ý: Mixue là brand Trung Quốc nhưng vận hành tại VN như một “local giant” do độ phủ và sự thích nghi sâu.
Có thể bạn quan tâm: Tổng Hợp 15+ Chương Trình Khuyến Mãi Trà Sữa Hút Khách Hiệu Quả Cho Chủ Quán
So sánh nhanh nhóm Niche vs Quy mô lớn:
– Quy mô lớn (Phúc Long, Toco, Boba): An toàn, ổn định, phủ sóng rộng, dữ liệu lớn -> Phù hợp đầu tư chiến lược dài hạn, M&A.
– Niche (Đỏ, Thất Quán, Ô Long): Biên lợi nhuận/gross margin cao hơn, khách hàng trung thành hơn, khó sao chép (moat = brand love + product mastery) -> Phù hợp nhà đầu tư tìm alpha, brand builder.
Top quốc tế vẫn duy trì vững chắc: Koi Thé, Chatime, Presotea, Yi Fang
Dù thị phần bị nén bởi nội địa, ba “cựu vương” này vẫn giữ vai trò neo định vị “chuẩn quốc tế” và khách du lịch/expat.
Koi Thé: Vẫn là “Vua trân châu tươi” (Fresh Pearl). Cam kết trân châu nấu mới mỗi 2-3 giờ, size lớn, dai, nóng hổi trong ly. Menu ít thay đổi, tập trung hoàn thiện trải nghiệm cốt lõi. Khách hàng Koi thường là khách “purist” – uống trà sữa vì trà và trân châu, không cần topping phức tạp. Vận hành chặt chẽ, chuẩn hóa SOP từ Đài Loan. Định vị: “Chuẩn vị Đài Loan, trân châu tươi số 1”.
Chatime: Điểm mạnh là tùy biến (Customization) sâu và menu rộng. Hệ thống “Smart Tea Bar” cho phép khách tự chọn: loại trà (đen, xanh, ô long, trà hoa), độ ngọt (7 mức), độ đá (4 mức), topping (10+ loại). Chatime cũng nhanh chóng ra mắt các dòng Healthy: Fresh Milk Tea, 0% Sugar, Oat Milk. App Chatime Rewards tích hợp tốt với hệ thống POS toàn cầu. Định vị: “Trà sữa tùy biến trọn đời, công nghệ cao”.
Presotea: Đặc trưng bằng công nghệ Eppresso (High-pressure extraction) – ép trà dưới áp suất cao 10 bar, nhiệt độ 90°C chỉ trong 10 giây để chiết xuất tinh túy, giữ hương vị trà trọn vẹn, không bị đắng. Đây là USP (Unique Selling Proposition) công nghệ khó sao chép. Menu tập trung vào trà nguyên chất (Pure Tea) và Fresh Milk Tea. Định vị: “Công nghệ chiết xuất trà độc quyền, hương vị trà thuần khiết”.
Yi Fang Taiwan Fruit Tea: Chuyên Trà trái cây (Fruit Tea) nguyên chất. Sử dụng trà Ô long/Đen high-mountain, trái cây tươi (vải, đào, mận, chanh) cắt tại quán, không dùng sirup công nghiệp. Điểm mạnh: hương vị “tươi, thanh, nhẹ” – phù hợp xu hướng healthy. Giá cao hơn mặt bằng chung. Định vị: “Trà trái cây chuyên nghiệp, nguyên liệu tươi sống”.
Tóm lại nhóm Quốc tế: Chúng không còn tham vọng “thống trị số lượng cửa hàng” mà chuyển sang “Chất lượng cửa hàng” (Quality of store). Chỉ mở tại vị trí A+ (Prime location), đầu tư không gian cao cấp, phục vụ khách năng lực mua cao, khách quốc tế. Chiến lược: “Ít hơn nhưng tốt hơn”.
Bài học từ thực chiến: Ai biến mất, ai sống sót và đâu là cơ hội cho người mới tham gia?
Thị trường 2026-2026 là “bộ lọc tự nhiên” tàn khốc. Các brand biến mất không phải do sản phẩm dở, mà do mô hình kinh doanh không bền vững về tài chính (Unit Economics) và thiếu khả năng thích ứng (Adaptability).
Phân tích điển hình: Ai đã thoái lui/xuất局 và nguyên nhân cốt lõi
Nhóm 1: Brand Franchise nhỏ, “bán gói franchise” thay vì “bán trà sữa”.
Điển hình: Nhiều brand Trung Quốc, Hàn Quốc, Thái Lan vào VN giai đoạn 2026-2026 (ví dụ: một số brand trà cheese foam, trà phô mai, trà sữa nhân sâm…). Mô hình: Thu phí franchise cao (200-500 triệu VNĐ), bán gói nguyên liệu ép buộc (giá cao gấp 1.5-2 lần thị trường), không hỗ trợ marketing, R&D, vận hành.
Nguyên nhân chết: Franchisee (người mua quyền) lỗ vốn sau 6-12 tháng do COGS cao, doanh thu không đạt kỳ vọng, brand cha không quan tâm sống chết cửa hàng con. Hệ thống sụp đổ theo kiểu domino. Bài học: Không bao giờ mua franchise nếu brand cha không có cửa hàng tự quản (Company-owned store) thành công tại VN và không công khai số liệu P&L (Lãi lỗ) cửa hàng mẫu.
Nhóm 2: Brand nội địa “leo thang nhanh” (Blitzscaling) mà quên Unit Economics.
Điển hình: Một số brand trà sữa “trending” năm 2026-2026 mở 50-100 cửa hàng/năm nhờ vốn đầu tư mạo hiểm (VC). Tập trung vào Top-line (Doanh thu), GMV, số lượng cửa hàng. Chiêu dụng nhân sự nhanh, thuê mặt bằng đắt (Grade A), marketing sàn (burn cash cho voucher, KOL).
Nguyên nhân chết: Khi vốn VC rút lui (2026-2026), dòng tiền âm (Negative cash flow) kéo dài. Chi phí cố định (Thuê, Nhân sự, Khấu hao) nuốt chửng biên lợi nhuận mỏng. Không tự chủ nguồn cung -> bị ép giá nguyên liệu. Không có Data khách hàng -> CAC (Chi phí thu hút khách) tăng vọt khi tắt quảng cáo. Bài học: Tăng trưởng không có Lợi nhuận gộp (Gross Profit) và Dòng tiền tự do (FCF) là tự sát.
Nhóm 3: Brand “Copycat” – sao chép menu, branding nhưng không sao chép được Hệ thống vận hành (Operation System).
Điển hình: Nhiều quán nhỏ mở theo mốt “Trà sữa đen”, “Trà sữa thái”, “Trà sữa healthy”… copy y hệt menu, logo, decor của Phúc Long, Toco, Đỏ… nhưng nhân viên không đào tạo chuẩn, nguyên liệu mua ngoài chợ/sỉ lô, công thức pha chế không ổn định (hôm ngọt hôm đắng, trân châu hôm dai hôm nát).
Nguyên nhân chết: Khách hàng thử một lần -> Bad experience -> Không quay lại (Retention rate ≈ 0). Brand không có “Moat” (Hào thành bảo vệ). Bài học: Sản phẩm có thể copy, nhưng Hệ thống (Process, Training, QC, Supply Chain, Culture) không copy được.
Tóm lại nguyên nhân cốt lõi: Thiếu kiểm soát COGS (do không tự chủ nguồn cung), thiếu Data khách hàng (do không có App/Loyalty tự xây), thiếu Dòng tiền vận hành dương (do mở rộng vô kiểm soát), thiếu Sản phẩm “Chân ái” (Signature) để giữ chân khách.
Yếu tố “sống còn” giúp brand nội địa thích nghi: 4 Cột mốc
Brand nào vượt qua bài kiểm tra 2026-2026 đều sở hữu đồng bộ 4 yếu tố này:
1. Dòng tiền (Cash Flow) & Unit Economics lành mạnh:
Biết chính xác Chi phí/ly (COGS/unit), Biên lợi nhuận gộp/ly (Gross Margin/unit), Điểm hòa vốn/ngày/cửa hàng (Break-even point).
Quản trị chặt: Thuê mặt bằng ≤ 12-15% Doanh thu, Nhân sự ≤ 18-22%, Marketing ≤ 5-8%, Royalty/Fee = 0 (vì tự chủ).
Duy trì dự trữ tiền mặt ≥ 6-12 tháng chi phí cố định. Không vay nợ ngắn hạn để mở cửa hàng mới.

2. R&D Sản phẩm (Product Development) liên tục & Có quy trình:
Không chỉ “ra menu mới theo mốt” mà có Lộ trình sản phẩm (Product Roadmap) 6-12 tháng.
Quy trình: Nghĩ ý tưởng -> Test kitchen (thử nghiệm nhỏ) -> Pilot 3-5 cửa hàng -> Thu thập data (Doanh số, Feedback, Waste rate) -> Scale toàn hệ thống hoặc Kill.
Sở hữu Sản phẩm “Chân ái” (Hero Product) chiếm 30-40% doanh thu, ổn định, khó bắt chước (ví dụ: Trà đen Macchiato Phúc Long, Trà 0 độ Toco, Trân châu đường đen Gong Cha VN, Trà đen Cheese Đỏ).
3. Hệ thống Vận hành (Operation System) chuẩn hóa & Số hóa:
SOP (Standard Operating Procedure) chi tiết đến từng giây: Quy trình pha, quy trình vệ sinh, quy trình nhận hàng, quy trình xử lý khiếu nại.
Hệ thống quản lý chuỗi cửa hàng (Restaurant Management System – RMS) tích hợp: POS + KDS (Màn hình bếp) + Inventory (Kho) + HR (Nhân sự) + Accounting (Kế toán) trên một nền tảng duy nhất (Cloud-based). Giám sát real-time: Doanh số, Tồn kho, Hết hàng, Hiệu suất nhân viên, Food cost % tại từng cửa hàng.
Đào tạo & Thăng tiến nội bộ: Hệ thống Academy nội bộ, career path rõ ràng (Crew -> Shift Lead -> Store Manager -> Area Manager -> Operation Director). Giảm turnover rate (tỷ lệ nghỉ việc) xuống < 30%/năm (trung bình ngành 60-80%).
4. Data khách hàng (Customer Data) – Tài sản quý giá nhất:
Xây dựng App/Ordering Web tự chủ (First-party ordering channel) chiếm ≥ 30-40% đơn hàng. Giảm phụ thuộc vào ShopeeFood/GrabFood (commission 25-30%).
Chạy Loyalty Program (Chương trình trung thành) phân tầng dựa trên RFM (Recency – Frequency – Monetary): Khách mới -> Khách hoạt động -> Khách trung thành -> Khách VIP -> Brand Advocate.
Sử dụng Data để: Personalized Marketing (Gửi voucher đúng người, đúng lúc, đúng sản phẩm), Menu Engineering (Bỏ món bán chậm, đẩy món margin cao), Site Selection (Chọn vị trí mở cửa mới dựa trên heatmap khách hàng hiện có).
Móc nối: 4 yếu tố trên tạo thành Flywheel (Cánh quay đà) tự củng cố: Data -> Hiểu khách -> R&D tốt hơn -> Sản phẩm bán chạy -> Doanh thu tăng -> Dòng tiền mạnh -> Đầu tư thêm Tech/R&D/Supply Chain -> COGS giảm -> Margin tăng -> Dòng tiền mạnh hơn.
Cơ hội 틈새 (Niche Market) cho người mới tham gia: Đừng chơi game của “Ông lớn”
Người mới (New entrant) KHÔNG THỂ cạnh tranh trực diện với Phúc Long, Toco, Mixue về quy mô, giá cả, chuỗi cung ứng. Cơ hội nằm ở việc chơi một trò chơi khác (Different Game):
1. Trà sữa Chuyên biệt (Specialty Tea) – Single Origin / Single Estate:
Đối tượng: Khách “Tea Connoisseur” (Kiến thức trà), thu nhập cao, sẵn sàng trả 60k-120k/ly.
Mô hình: Không gian nhỏ (20-40m²), take-away chủ yếu, bán kèm trà lá nguyên chất (Retail tea), tổ chức workshop trà.
Moat: Kiến thức chuyên sâu (Sommelier), nguồn cung độc quyền (Direct trade từ vườn trà Shan Tuyết, Thái Nguyên, Đài Loan, Nhật), kỹ thuật pha biến (Gongfu cha, Cold brew, Sparkling tea).
Ví dụ tiềm năng: “Trà đơn gốc cây” (Single cultivar tea), “Trà chai chuyên biệt”, “Trà kombucha handmade”.
2. Trà sữa Healthy / Functional (Chức năng) – Y khoa / Dinh dưỡng:
Đối tượng: Người tập gym, người tiểu đường/tiền tiểu đường, phụ nữ mang thai/cho con bú, người ăn Kiêng/Keto/Low-carb, người dân văn phòng stress.
Sản phẩm: Trà sữa 0 đường thực sự (không dùng sirup, chỉ dùng đường thay thế an toàn: Allulose, Erythritol, Stevia, Monk fruit), Sữa thực vật (Oat, Almond, Macadamia, Hạt é – tự làm tại quán), Topping chức năng (Chia seed, Basil seed, Collagen jelly, Protein pearls, Adaptogens: Ashwagandha, Reishi, Lion’s Mane).
Yếu tố then chốt: Chứng nhận/Đ minh dinh dưỡng (Nutrition Fact Label chuẩn Bộ Y tế), tư vấn dinh dưỡng miễn phí qua App. Đi vào kênh phân phối: Gym, Yoga studio, Phòng khám dinh dưỡng, Văn phòng cho thuê (Co-working).
3. Mô hình Kiosk / Take-away / Drive-thru / Pick-up Station – Tối ưu chi phí cố định (OpEx):
Triết lý: “Không bán không gian, chỉ bán ly trà”.
Kiosk (Quầy nhỏ): 5-10m², đặt tại sảnh TTTM, Ga metro, Sân bay, Trường ĐH, Khu công nghiệp. Chi phí thuê thấp, nhân sự 1-2 người/ca. Tập trung vào tốc độ phục vụ (< 90 giây/ly) và độ chính xác.
Drive-thru / Pick-up Station: Dành cho khu dân cư, đường phố rộng. Khách đặt App -> Lái xe đến -> Nhận hàng qua cửa sổ / Tủ thông minh (Smart Locker) -> Đi. Loại bỏ hoàn toàn chi phí dọn dẹp, không gian ngồi, nước vệ sinh.
Cloud Kitchen / Central Kitchen cho Delivery Only: Nấu trung tâm -> Phân phối đến các điểm bán nhỏ (Satellite kitchen) chỉ làm topping/pha lắp ráp. Phù hợp brand muốn mở rộng nhanh mà không tốn CAPEX lớn.
Lời khuyên cho người mới: Chọn MỘT trong ba hướng trên. Làm SIÊU TỐT hướng đó. Xây dựng Brand Story chân thật. Đầu tư Tech (App, RMS) từ ngày 1. Tìm đối tác cung ứng nguyên liệu chuyên biệt (không mua ở chợ/sỉ lô chung). Chuẩn bị tâm lý: 2 năm đầu chỉ hòa vốn, năm 3 bắt đầu lời.
Dự báo xu hướng 2-3 năm tới: Hợp nhất (M&A) hay Phân mảnh?
Dự báo: Song song diễn ra cả hai, nhưng ở các phân khúc khác nhau.
1. Phân mảnh tiếp tục mạnh ở phân khúc Niche/Specialty & Healthy:
Nhu cầu cá nhân hóa (Personalization) và “Sức khỏe” (Health) quá đa dạng để một brand bao quát được.
Sẽ xuất hiện hàng trăm brand “Micro-brand” quy mô 3-10 cửa hàng, chuyên sâu một ngách (Ví dụ: Chuyên trà Matcha Uji, Chuyên trà Oolong cao الجبل, Chuyên trà sữa Protein, Chuyên trà cho người tiểu đường).
Các brand này sống nhờ cộng đồng (Community-led), Data chặt chẽ, chi phí vận hành siêu thấp (Kiosk/Cloud kitchen). Chúng không cần thành “Unicorn”, chỉ cần thành “Profitable Small Business”.
2. Hợp nhất (M&A) mạnh ở phân khúc Mass Market (Đại chúng) & Mid-market:
Các “Ông lớn” (Phúc Long, Toco, Boba, Mixue, Highlands, Trung Nguyên) sẽ M&A hoặc đầu tư chiến lược vào các brand Niche thành công để bổ sung portfolio sản phẩm, tiếp cận khách hàng cao cấp hơn, hoặc chiếm đóng kênh phân phối mới.
Ví dụ: Brand lớn mua brand Specialty Tea để có ngay nguồn cung vườn trà, team R&D, tệp khách hàng high-end. Hoặc mua brand Healthy/Functional để có ngay công thức, chứng nhận, kênh Gym/Clinic.
Consolidation (Hợp nhất) của các chuỗi franchise nhỏ yếu: Các brand franchise 20-50 cửa hàng, vận hành kém, tài chính khó khăn sẽ bị mua lại (Acqui-hire: mua để lấy đội ngũ, vị trí cửa hàng, dữ liệu khách) hoặc ép buộc bán lại cho đối thủ lớn hơn/nhà đầu tư tài chính (PE Fund) tái cấu trúc.
3. Xu hướng “Platform-ization” (Nền tảng hóa):
Các tập đoàn F&B lớn (Masan, Trung Nguyên, TH, Vinamilk…) sẽ xây dựng Shared Services Platform (Nền tảng dịch vụ chung): Nhà máy sản xuất trung tâm (Central Kitchen) cho nhiều brand, Hệ thống Logistics lạnh chung, Nền tảng Tech (App, RMS, Data Lake) chung, Trung tâm đào tạo nhân sự chung.
Brand con (Sub-brand) chỉ tập trung: Branding, Marketing, R&D Menu, Sales. Giảm thiểu tối đa CAPEX và OPEX cố định.
Kết luận cho giai đoạn 2026-2027:
Thị trường trà sữa Việt Nam đã trưởng thành (Mature). Quy tắc chơi đã thay đổi từ “Ai mở nhiều cửa hàng nhất -> Thắng” sang “Ai có Unit Economics tốt nhất, Data khách hàng sâu nhất, Chuỗi cung ứng tự chủ nhất và Sản phẩm ‘Chân ái’ rõ ràng nhất -> Sống sót và Thrive (Phát triển mạnh)”.
Cơ hội vẫn rất lớn (Market size vẫn tăng 10-15%/năm), nhưng “Cánh cổng vào” (Barrier to entry) đã cao hơn rất nhiều. Người chơi mới phải là Chuyên gia (Specialist), không phải Người chung (Generalist). Người chơi cũ phải Chuyển型 (Transform) từ “Quản lý cửa hàng” sang “Quản trị Hệ sinh thái Data & Supply Chain”.
Cập Nhật Lúc Tháng 7 31, 2026 by admin